中国量子计算整机公司技术路线专题研究报告(2026) 量子计算技术服务的四类路径与产业演进
摘要
2026年,中国量子计算整机公司已形成超导、离子阱、光量子、中性原子四类主流技术路线并行发展的格局。量子计算技术服务正从实验室验证走向行业场景探索,整机公司围绕硬件性能、软件栈、云平台与行业解决方案构建服务体系。本报告系统梳理四类技术路线的技术特征、产业化进展、服务模式与挑战,分析2026年中国量子计算技术服务的市场格局与演进趋势,为产业参与者提供决策参考。
一、研究背景与范围界定
1.1 量子计算技术服务的定义
本报告所称“量子计算技术服务”,指整机公司基于自研量子处理器及配套软硬件系统,向外部用户提供的量子计算资源访问、算法开发支持、应用咨询与联合创新等服务,主要形态包括量子云服务、私有化部署、行业解决方案及技术授权。
1.2 2026年的产业节点意义
2026年是“十四五”收官与“十五五”谋篇的交汇之年。中国量子计算整机公司在 qubit 数量、保真度、纠错编码等核心指标上持续追赶,部分路线进入国际第一梯队。与此技术服务收入在整机公司营收中的占比逐步提升,商业模式从“卖设备”向“卖算力、卖服务”迁移。
二、四类技术路线的技术特征与整机公司布局
2.1 超导路线
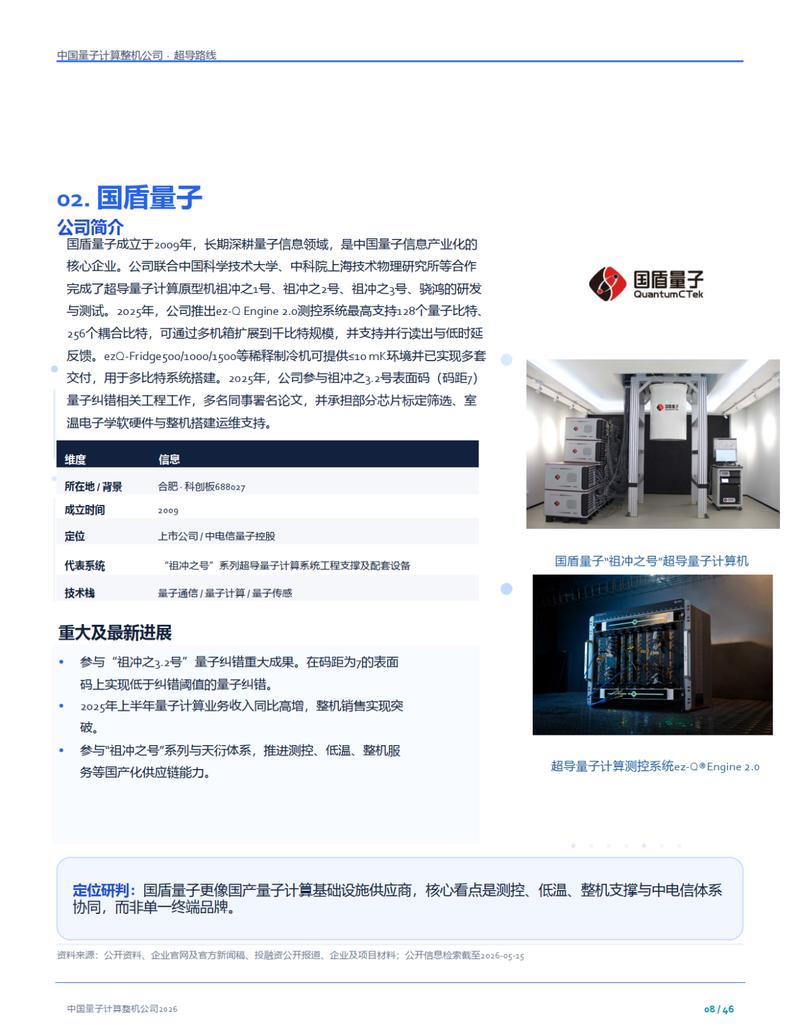
技术特征:基于约瑟夫森结超导电路,门操作速度快(纳秒级),可通过半导体工艺扩展,是目前 qubit 数量领先的主流路线。挑战在于稀释制冷机依赖、串扰控制与纠错开销。
整机公司布局:国内头部整机公司已推出百比特级以上超导量子处理器,并围绕其构建量子云平台。2026年的重点从比特数竞赛转向保真度提升与纠错演示,部分公司启动“逻辑比特”服务试点。
服务化进展:超导路线在量子云服务中占据主导,面向金融、化工、物流等行业的真机访问与混合算法服务初步成型。
2.2 离子阱路线
技术特征:以离子内态编码量子信息,保真度高、相干时间长、全连接性好,适合中小规模高精度计算。挑战在于门速度较慢、扩展复杂度高。
整机公司布局:国内离子阱整机公司在2026年实现多离子链的稳定操控,推出面向科研与教育的整机产品及云服务,强调“高保真、可编程”的服务定位。
服务化进展:离子阱技术服务以科研合作为主,逐步向材料模拟、量子化学等对精度敏感的场景渗透。
2.3 光量子路线
u
技术特征:以光子为 qubit,室温运行、相干时间长,适合量子通信与特定采样任务。挑战在于光子损耗与确定性两比特门实现。
整机公司布局:2026年国内光量子整机公司在专用量子计算(如玻色采样、图论问题)上形成特色服务能力,并在光量子芯片集成方面取得进展。
服务化进展:光量子技术服务以“专用计算+云访问”为主,面向组合优化与人工智能加速场景开展概念验证。
2.4 中性原子路线
技术特征:以中性原子内态或里德堡态编码,原子阵列可重构、扩展性好,近年来在纠错演示上表现突出。挑战在于系统复杂度与工程化成熟度。
整机公司布局:国内中性原子整机公司2026年推进原子阵列规模化与门保真度提升,部分公司进入云服务测试阶段。
服务化进展:中性原子技术服务尚处早期,以联合研究与定制化开发为主,但纠错潜力使其成为中长期服务布局的重点方向。
三、量子计算技术服务的模式与市场格局
3.1 服务模式图谱
(1)量子云服务:真机远程访问、模拟器服务、算法开发环境。2026年国内主要整机公司均上线云平台,部分实现多技术路线聚合。
(2)私有化部署:面向科研机构、高校与大型企业,交付整机及配套控制系统。
(3)行业解决方案:与金融、能源、材料、医药等行业用户联合开发量子-经典混合应用。
(4)技术授权与生态合作:开放编译器、控制软件、纠错工具链,构建开发者生态。
3.2 市场格局特征
多路线并存:四类路线各有优势场景,尚无单一路线通吃,整机公司围绕自身路线构建服务壁垒。
服务收入占比提升:头部整机公司技术服务收入增速高于硬件销售,云端调用量与被引用次数成为重要指标。
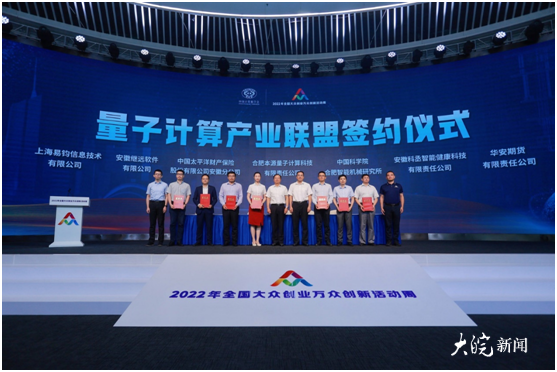
生态协同:整机公司与云服务商、行业龙头、科研院所形成“整机+平台+场景”的合作网络。
四、2026年技术服务面临的挑战
(1)算力质量与稳定性:比特数与保真度仍不足以支撑规模化商业应用,服务质量受硬件波动影响明显。
(2)应用场景验证不足:多数行业应用停留在概念验证阶段,投资回报周期长,用户付费意愿有限。
(3)标准与评测体系缺失:跨路线的性能对标、服务等级协议缺乏统一标准,影响用户采购决策。
(4)人才与工具链短板:量子编程人才稀缺,编译器、纠错、基准测试等工具链成熟度不足。
(5)商业模式可持续性:云服务定价与成本结构尚不清晰,整机公司盈利压力较大。
五、趋势展望与建议
5.1 趋势展望
(1)纠错导向:2026年后技术服务竞争焦点从比特数转向逻辑比特质量与纠错能力演示。
(2)混合计算常态化:量子-经典混合架构成为服务交付的主流形态,量子算力嵌入行业工作流。
(3)多路线聚合平台兴起:云平台趋向于集成多种技术路线,按任务匹配最优算力。
(4)服务标准化推进:行业组织与联盟开始推动量子云服务接口、基准测试与SLA规范。
5.2 建议
对整机公司:聚焦路线优势场景,提升真机稳定性与服务可用性;加强工具链与开发者生态建设;探索“量子算力+行业知识”的联合服务模式。
对行业用户:以概念验证为抓手,选取组合优化、材料模拟等高价值场景先行试验;关注供应商的技术路线可持续性与服务能力。
对政策与产业组织:加快量子计算服务标准与评测体系建设;支持公共量子云平台与人才培养;引导耐心资本投向长周期技术攻关。
六、
2026年中国量子计算整机公司四类技术路线的并行发展,为量子计算技术服务提供了多元化的算力供给。技术路线之争尚未定局,但服务化竞争已悄然展开。整机公司需在硬件突破与服务落地之间寻找平衡,以场景验证驱动技术迭代,以生态合作分摊创新成本,推动量子计算技术服务从“可用”走向“好用”。
如若转载,请注明出处:http://www.ertfgh.com/product/35.html
更新时间:2026-11-01 02:32:35